
仮決算とは?中間申告での位置づけ、要件と手続き、注意点と検討すべき場面を解説
「前期は好調だったのに、今期は上半期から業績が良くない」__物価高の昨今、そんな顧問先が増えているのではないでしょうか。それでも中間申告つまり中間納付はしなくてはなりません。このとき検討したいのが「仮決算」です。業績が悪化し、資金繰りが苦しくなった顧問先の負担を減らすことができます。
今回は、中間申告における仮決算の位置づけを確認し、要件や手続き、仮決算を検討すべきケース、そして注意点を解説します。
鈴木 まゆ子
税理士・税務ライター
2000年中央大学法学部法律学科卒業。㈱ドン・キホーテ、会計事務所勤務を経て、2012年税理士登録。税金の正しい知識を広めるべく、WEBを中心に多数の記事執筆・税務監修を行う。分かりやすい解説に定評がある。共著「海外資産の税金のキホン」(税務経理協会、信成国際税理士法人・著)。
目次
中間申告とは何か?要件や手続きを確認
中間申告とは、事業年度や課税期間の途中で、その期に納めるべき法人税や消費税の一部を前払いする制度をいいます。主に法人が対象となりますが、消費税・地方消費税については個人事業主も要件に当てはまれば納税義務者となります。
中間申告の存在意義
中間申告には、国・地方公共団体と納税者それぞれにおいて、次のような意義があります。
国・地方公共団体
税収を年度の途中で確保し、歳入を平準化する意義があります。
納税者
あえて事業年度や課税期間の途中で前払いをしておくことで、年1回の納税の負担を軽くすることができます。
中間申告の対象となる税目
中間申告の対象となる税目は、主に次のようなものです。
- 国税...法人税、消費税
- 地方税...地方法人税、法人住民税、法人事業税、地方消費税
なお、所得税にも中間申告に似た「予定納税」という制度があります。
要件
要件は「前回の確定申告での納税額が一定額以上になったとき」です。法人税、消費税だと次のようになります。
法人税
- 納税義務のある普通法人(清算中以外)であること
- 事業年度が6カ月超あること
- 予定申告書に書くべき納付税額が10万円超であること(中間申告の税額が10万円以下なら申告不要)
- その他一定要件を満たすこと
消費税
- 直前の課税期間の確定消費税額の年税額が48万円を超えること
ただし、前回の年税額がいくらなのかで、中間申告のタイミングや回数、計算が変わってきます(詳細は後述)。また、課税期間の特例(いわゆる課税期間の短縮)をしているケースでは、中間申告は不要とされています。
手続き
中間申告の手続きは、どの税目も次の2パターンに分かれます。
原則(予定申告など)
直前の申告税額を基に納税額を計算します。「申告」とありますが、実務では申告書を書いて提出することはほとんどありません。納税だけとなります。というのも「中間申告書の提出がなかったら、その提出期限において申告書の提出があったものとみなされ」るからです(法法73、消法44ほか)
法人税
前事業年度の実績に基づいて税額を計算します。具体的には、次の通りです。
前事業年度の法人税額÷前事業年度の月数×6
申告・納付の期限は、原則、事業年度開始の日以後6カ月を経過した日から2か月以内となっています(法法71)。
消費税
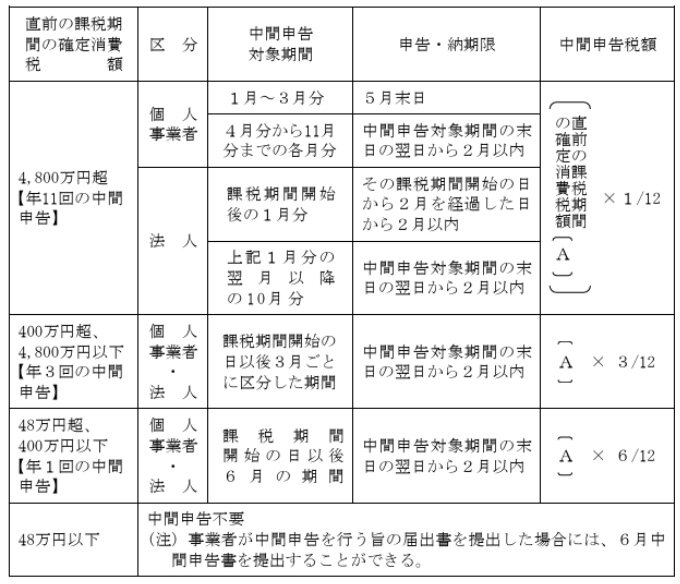
「直前の課税期間の確定消費税額の年税額がいくらであるか」により、納付のタイミングや回数、税額計算が変わります。次の通りです。なお、中間申告で納める税額は、直前の課税期間の確定消費税額を基礎に計算します。
特例(仮決算)
通常は、原則通り、前回の確定申告での確定税額を基礎に納税を行います。ただし、中には「業績が悪化した」などの理由で、前期の実績をもとにした納税が難しいのであれば、中間申告の対象となる期間を一期間とみなして仮決算で納税することができます。
仮決算とは何か
ここで、中間申告の特例的な位置づけである「仮決算」について確認していきましょう。
中間申告の対象期間における「仮の決算」
仮決算は、文字通り「仮の決算」です。中間申告の対象となる期間を一事業年度あるいは一課税期間とみなして決算に必要な数字を集計します。法人税や法人住民税、法人事業税ならば売上や仕入、販管費を、消費税や地方消費税ならば売上税額と仕入税額(原則課税)を集計し、課税標準額と納税額を計算します。
要件
要件は法人税と消費税とで次のように異なります。
法人税
以下が要件となります。
- 前事業年度実績に基づいて計算した中間納付税額が原則、10万円を超えること
- 仮決算で計算した中間申告での納税額が前事業年度実績に基づいて計算した中間納付税額以下であること
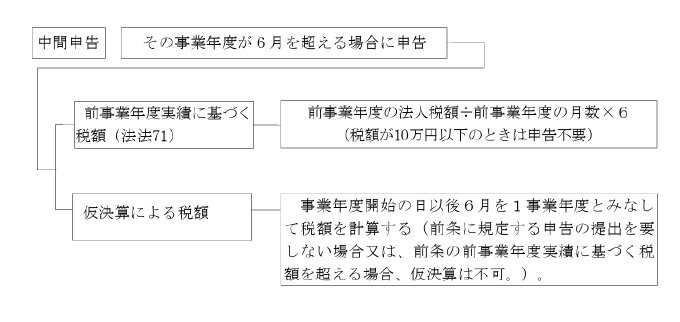
このほか、中間申告書の提出期限までに申告書を提出することも必要です。中間申告書の提出期限までに何もなければ「前事業年度実績に基づいた中間申告書が提出された」とみなされてしまい、仮決算の余地がなくなります。
消費税
仮決算ができるのは、中間申告書を提出する義務のある事業者です。ただ、実務では通常「法人税で仮決算をするなら消費税もそうしよう」となる傾向にあります。そのほか、事業者の選択で、中間申告を行う旨の届出書を提出すれば、仮に前回の確定消費税額が48万円以下であっても中間申告を行うことができます(消法42⑧)。
なお、こちらも申告期限までに申告することが求められます。
手続き
法人税と消費税それぞれで、次のようになります。
法人税
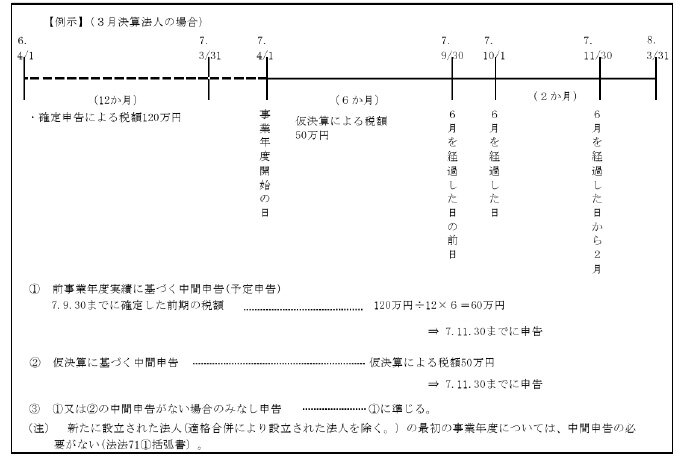
事業年度開始の日以後6カ月間を一事業年度とみなしたうえで、通常の決算と同様の作業を行います。具体的には、次の決算作業が必要となります。
- 実地棚卸の実施...在庫がある場合は実地棚卸を行い、正確な売上原価を算出する
- 減価償却費の計上...6ヶ月分の減価償却費を計算し、計上する
- 経過勘定の整理...前払費用、未払費用、未収収益などの計上を行う
- 各種引当金の計上...貸倒引当金や賞与引当金などを、6ヶ月間の実績や見積もりに基づいて計上する
このあと、貸借対照表・損益計算書などの財務諸表を作成し、法人税申告書の別表を作成します。つまり、通常の事業年度が「6か月間」となっただけで、あとは通常の決算・申告作業と同じです。
申告・納付の期限は、原則と同じく、事業年度開始の日以後6カ月を経過した日から2か月以内です。
消費税
消費税では、中間申告の対象となる期間を一課税期間とみなして、以下の作業を行います。
- 対象期間の取引の正確な記帳・集計...中間申告期間中の全取引について、課税売上、免税売上、非課税売上、不課税売上、および課税仕入等を確認・集計する
- 消費税額の計算...集計結果から、確定申告と同様の計算方法対象期間の税額を算出する
- 申告書の作成...消費税の中間申告書と付表を作成し、提出する
なお、申告・納付の期限は、原則の中間申告と同様です。
仮決算を検討すべきケース
仮決算を検討すべきなのは「原則通りの納付だと資金繰りが悪化する」ケースです。主に次のようなケースが当てはまります。
経済環境や社内事情の変化による業績悪化
急激な円安や物価高、社内の事情など経済環境の変化により、業績が悪化し、資金繰りが悪化しているケースです。仮決算を行うことで中間申告での納税額を抑えることができます。
災害やコロナ禍などによる業績悪化
災害やコロナ禍などにも資金繰りの悪化の原因となります。ただ、この場合、国税通則法の申告等の期限延長や納税の猶予なども併せて検討する必要があります。
仮決算における注意点
仮決算については、次のような注意点があります。
期限内申告が必須
仮決算を行うなら、期限内申告は必須です。1日でも遅れたら、原則の中間申告をしなくてはなりません。つまり、前回の確定申告での申告額に基づいて計算した税額を納めなくてはならないのです。
手間がかかる
仮決算は、言葉通り「仮の決算」です。つまり、年1回の決算と同じだけの労力がかかります。記帳を日々行い、月次試算表を作成しているようなところなら対処は早いかと思います。
しかし、年1回まとめて記帳や申告を行うような企業だと大変です。企業によっては証憑を整理するところから始めないといけません。「今年業績があまりよくなくて...資金繰りが苦しいんだけど」という相談があったら、証憑管理や記帳の状況も確認したほうが無難です。
消費税は「還付がない」
消費税の場合、仮決算をしても還付はありません。顧問先が早期還付を期待しているのならば、課税期間の短縮の手続きを検討する必要があります。
おわりに:会計事務所は報酬も意識すべし
中間申告は原則通りならそれほど手間はかかりません。しかし仮決算となると決算と同じだけの負担が生じます。昨今の円安と物価高で経営が苦しい顧問先が増えているかと思います。中間申告・納付の相談もあることでしょう。
このとき、顧問税理士としては顧問先を助けるべく応じたいところですが、それなりの工数がかかることを意識しなくてはなりません。仮決算の相談に応じるなら、あわせて報酬も検討し、顧問先にも理解してもらう必要があります。


マイナビ転職 税理士を利用して
転職された方の声
-
 進路について適切なアドバイスをしてもらえました!自分の進路について明確な答えが出せていなかったものの、どの業種に進んだら良いかなど適切にアドバイスをしてもらえました。どういったキャリアを積んでいけばより市場価値を高められるのか、候補の会社がどう違うのかを具体的に説明していただけました。(30代/税理士)
-
求人の提案力と面接のフィードバックが良かった!タイムリーな求人の紹介とフィードバックの提供が良かったです。面接前の情報提供では、自分のアピールしたい強みが、面接先企業のどこに符号しており、今後の展開をどう捉えているかの思考の整理をする際に役立ち、安心して面接を迎えることが出来ました。(30代/税理士)
マイナビ転職 税理士とは?
マイナビ転職 税理士は税理士として働く「あなたの可能性」を広げるサポートをいたします。
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す

税理士業界専門転職エージェント
担当キャリアアドバイザーが
相談~内定後までご支援いたします。
マイナビ転職 税理士公式アカウント
人気コンテンツ
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す
税理士業界専門転職エージェント
担当キャリアアドバイザーが
相談~内定後までご支援いたします。
