
【令和8年】年末調整の申告書には何がある?意味と今年の注意点を解説
年末調整の申告書は複数あります。全員に共通して必要なもの、該当者にだけ必要なもの、会社が配布するもの、本人が自ら提出するもの__さまざまです。毎年見るものではある一方「そこの申告書が何を意味しているのか」、実務だと忙しくて確認できていないかもしれません。今回は各申告書の意味と令和8年分ならではの注意点を解説します。
鈴木 まゆ子
税理士・税務ライター
2000年中央大学法学部法律学科卒業。㈱ドン・キホーテ、会計事務所勤務を経て、2012年税理士登録。税金の正しい知識を広めるべく、WEBを中心に多数の記事執筆・税務監修を行う。分かりやすい解説に定評がある。共著「海外資産の税金のキホン」(税務経理協会、信成国際税理士法人・著)。
目次
令和8年の年末調整で扱う申告書には何があるか
最初に令和8年分の年末調整で扱う申告書を確認します。年末調整で扱う申告書は以下の4つです。
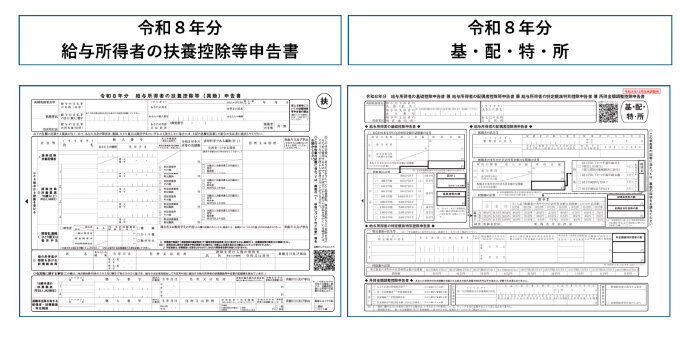
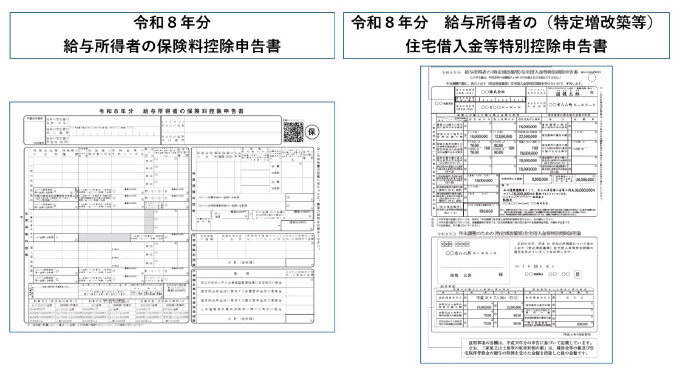
参照(いずれも):各種申告書・記載例(扶養控除等申告書など)|国税庁
一見どれも似たようなものに見えますが、次のような点で違いがあります。
| 普段の給与計算から使うもの | 年末調整のときだけ使うもの | |
|---|---|---|
| 雇用主が配布するもの | 扶養控除等申告書 | ・基・配・特・所 ・保険料控除申告書 |
| 本人が自ら提出するもの(税務署が交付) | ・住宅借入金等特別控除申告書 |
扶養控除等申告書
扶養控除等申告書は、年末調整の対象者となる給与所得者が全員提出すべき書類です。言い換えると、この申告書がなければ年末調整の対象から外れます。また、この書類は年末調整のときだけでなく、毎月の給与や年数回の賞与の支給時にも必要となります。
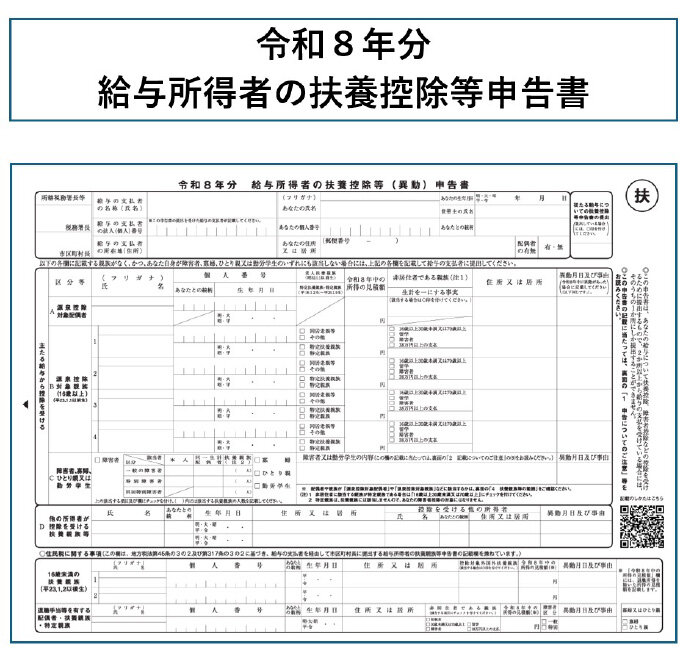
意義
毎月の給与や年数回支給される賞与において使用する申告書です。扶養控除等申告書は、給与所得者本人が主たる給与の支払者に提出すべき書類となります。この申告書を提出すると、提出者の給与についての源泉徴収税額は「甲欄」で計算されます。甲欄とは次のような源泉徴収税額表となっています。
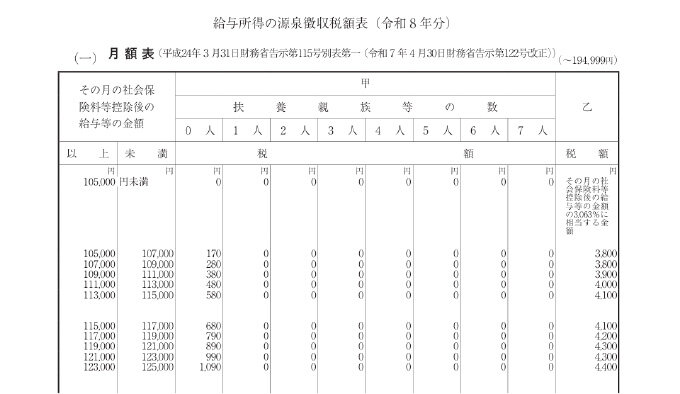
「社会保険料控除後の給与等の金額」と「扶養親族等の数」から源泉徴収すべき税額を探すのですが、この「扶養親族等の数」の参考資料となるのが扶養控除等申告書です。なお、本人の状況や家族の状況など、個人的な事情を斟酌して源泉徴収税額を決めるのは甲欄だけとなっています。
年末調整はこの甲欄の税額表だけでは拾いきれない事情も斟酌して行う所得税の精算です。つまり、年末調整は源泉徴収事務の一過程として存在しています。
対象者
この申告書を提出しなければならないのは、提出先から主たる給与を受給している給与所得者です。なお、この申告書を提出している者は、ほかの要件に該当しない限り、年末調整を受けることとなります。
提出のタイミング
その年の最初の給与支払日の前日までに提出しなければなりません。また「年の途中で結婚し、妻が専業主婦で年間の所得は0円である」など、扶養親族等の数にかかわる異動が生じたら、そういった事情が生じた後の給与支払い日の前日までに扶養控除等申告書を提出することになります。
なお、年末調整では翌年分の扶養控除等申告書を配布し、記入してもらう場面がよく見受けられますが、翌年分はあくまでも翌年分の源泉徴収税額の計算に使います。年末調整で使う申告書はあくまで本年分です。
令和8年分での注意点
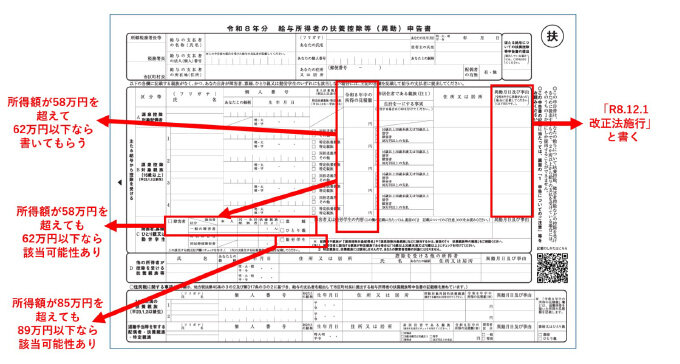
令和8年分の年末調整では以下の点に注意が必要です。というのも、令和7年度税制改正で令和7年に所得控除の所得要件が引き上げとなりましたが、令和8年度税制改正でさらに引き上げとなっているからです。
| 内容 | 令和7年分 | 令和8年分 | 影響を受ける所得控除 |
|---|---|---|---|
| 同一生計配偶者の合計所得金額の要件 | 58万円 | 62万円 | 配偶者控除 障害者控除 |
| 扶養親族の合計所得金額の要件 子の総所得金額等の要件 |
58万円 | 62万円 | 扶養控除 障害者控除 ひとり親控除 寡婦控除 |
| 勤労学生の合計所得金額の要件 | 85万円 | 89万円 | 勤労学生控除 |
扶養控除等申告書の用紙でいうと、次の赤字の箇所に記入もれがないかどうかを確認する必要があります。
参照:令和8年分 給与所得者の扶養控除等(異動)申告書|国税庁
※赤字、赤枠、赤い矢印は筆者によるもの
基・配・特・所
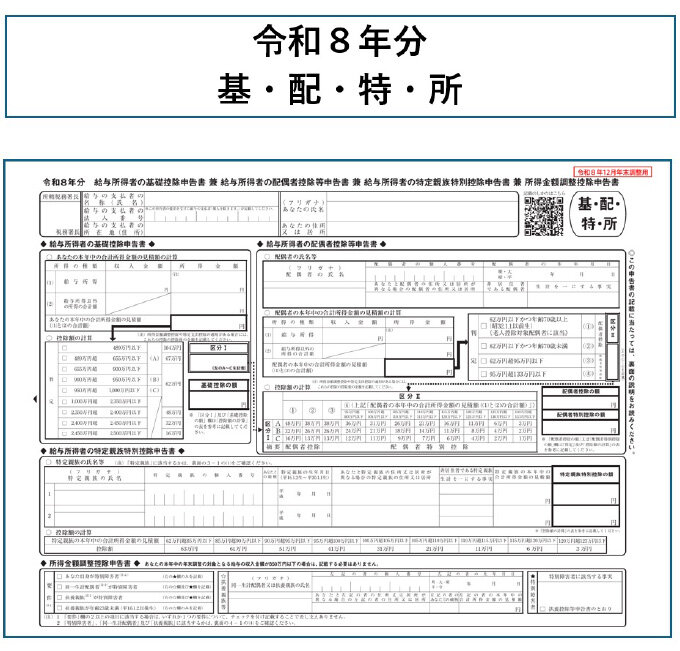
「基・配・特・所」は略称です。正式には「(令和8年分)基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」と言います。
参照:令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書|国税庁
意義
この申告書用紙は以下がすべて組み合わさったものです。
- 基礎控除申告書
- 配偶者控除等申告書
- 特定親族特別控除申告書
- 所得金額調整控除申告書
いずれも年末調整のときのみ必要です。1年間の所得税の課税標準額を計算するのに使います。
対象者
原則、年末調整の対象者全員だと考えておくとよいでしょう。なぜなら基礎控除は基本的に全員が対象となるからです。
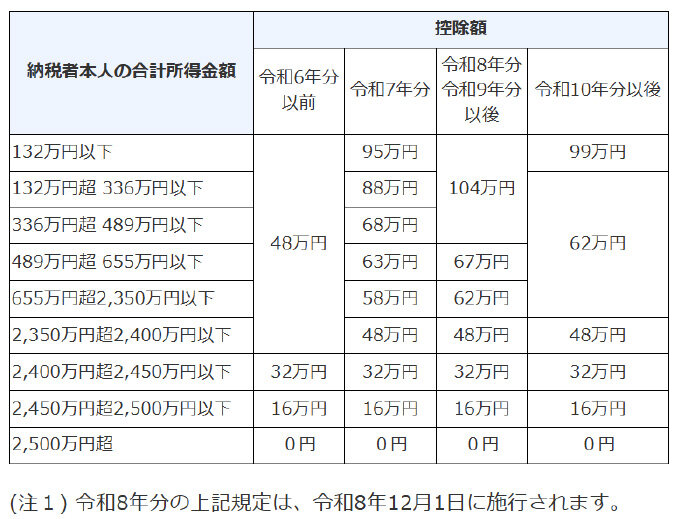
たしかに合計所得金額が2500万円超ならば基礎控除額は0円です。しかし年末調整の対象者が給与年収2000万円以下であることを考えると「合計所得金額2500万円超かつ給与年収2000万円以下」のケースはかなり稀だと見られます。
したがって、基・配・特・所も扶養控除等申告書と同様、全員に配布し、回収した方が安心です。
提出のタイミング
提出は年末調整のタイミングで行います。今年は多くの改正があるため、確認に時間がかかると見られます。早めの配布・回収をしておくと安心です。
令和8年分での注意点
令和8年分での注意点は、扶養控除等申告書と同じく「年収の壁の引き上げによる適用もれ」です。
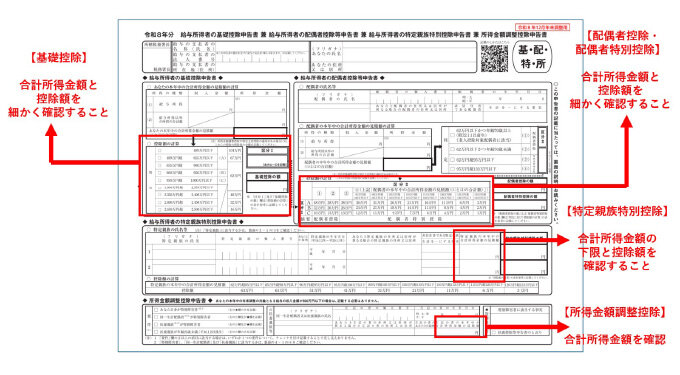
基礎控除のほか、同一生計配偶者・扶養親族の所得要件が「58万円→62万円」と引き上げとなっています。給与年収で見るならば「123万円→136万円」です。
令和7年の基準の意識でいると、配偶者控除と配偶者特別控除、扶養控除と特定親族特別控除の適用ミスが生じる可能性があります。
このほか、所得金額調整控除においても適用もれが生じるかもしれません。所得金額調整控除の要件の1つは「23歳未満の扶養親族がいること」または「本人・同一生計配偶者・扶養親族のいずれかが特別障害者であること」となっています。本人の家族の所得要件を「58万円以下」と誤認していると、所得金額調整控除を受けられるはずなのに「適用なし」としてしまうおそれがあります。
申告書では、以下の部分に注意を払いましょう。
参照:令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書|国税庁
※赤字、赤枠、赤い矢印は筆者によるもの
保険料控除申告書
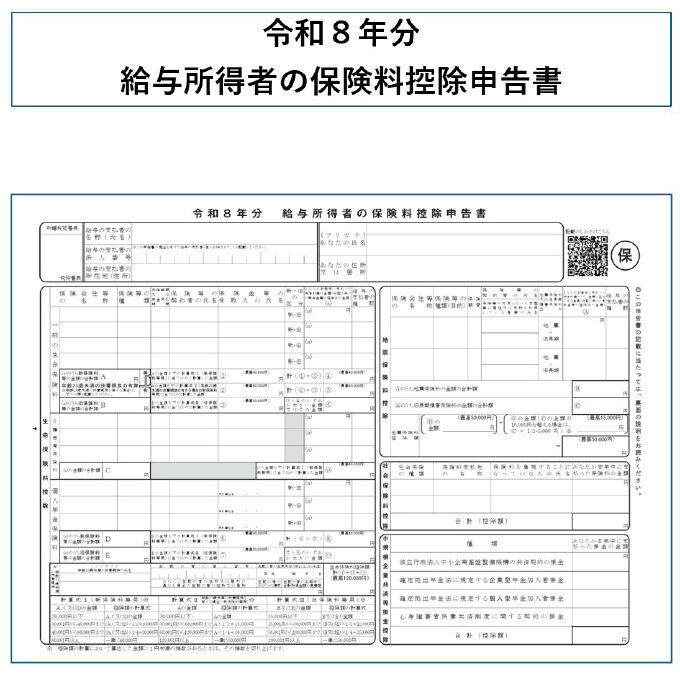
保険料控除申告書は、自分で支払った社会保険料や国民健康保険料、国民年金保険料、生命保険料や地震保険料といった保険料関連を申告するときに書いて提出します。
意義
保険料控除申告書は、役員や従業員が自ら支払っている保険料について申告する書面です。主に次のような保険料が対象となります。
- 社会保険料
- 国民健康保険料
- 国民年金保険料
- 生命保険料
- 地震保険料
- iDeCo
- 小規模企業共済掛金
対象者
上記保険料を年内に支払った給与所得者のみが対象です。なお通常、控除証明書の添付が必要となります。
提出のタイミング
提出は、基・配・特・所と同じく、年末調整のタイミングで提出します。なお、12月の状況を見越して早めに用紙を配布・回収してもさしつかえありません。
令和8年分での注意点
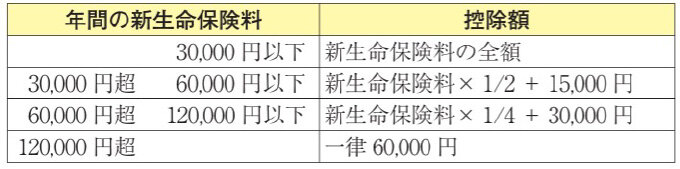
令和8年分については、生命保険料控除の特例に注意しましょう。令和8年・9年限定の子育て特例です。
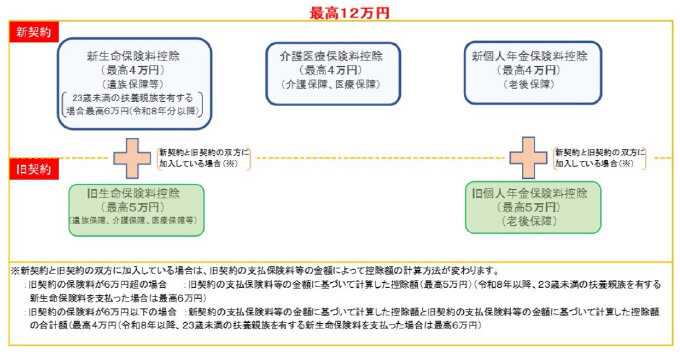
本人に23歳未満の扶養親族がいると、新生命保険料控除の控除額が最大6万円となります。
ただし、全体の控除限度額は変わりません。
申告書で注意すべき部分は下記となります。
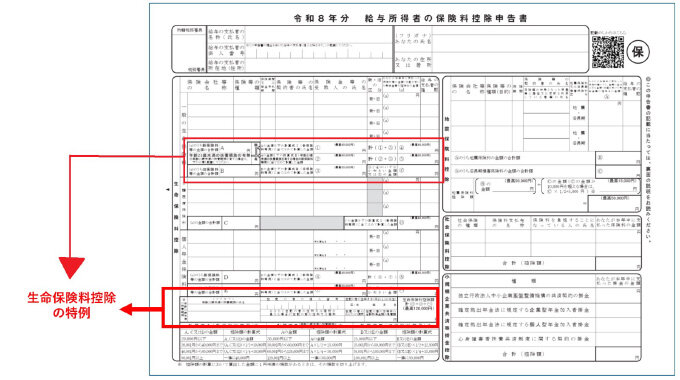
引用元:令和8年分 給与所得者の保険料控除申告書|国税庁
※赤字・赤枠・赤い矢印は筆者によるもの
新しい制度なので、記入もれが多発すると見られます。「基・配・特・所の所得金額調整控除申告書に記載があったら、生命保険料控除の特例もあるかもしれない」と意識しておくとよいかもしれません。
住宅借入金等特別控除申告書
住宅借入金等特別控除申告書は、いわゆる住宅ローン控除(住宅借入金等特別控除)を開始して2年目の給与所得者が提出するものです。こちらは会社が配布するのではなく、給与所得者自身が、税務署から交付される書類となります。
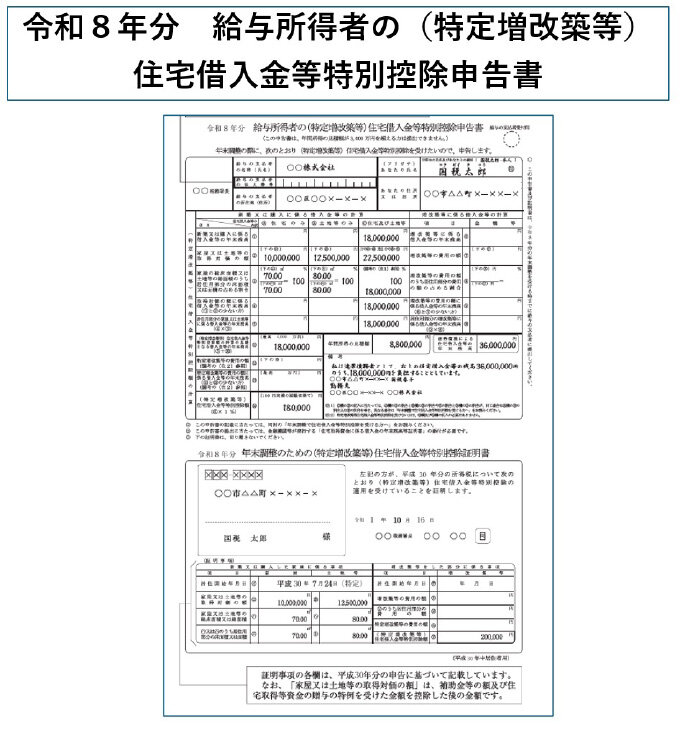
参照:《記載例》給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書の記載例|国税庁
意義
住宅借入金等特別控除を年末調整で受けるための申告書です。1回目は確定申告での申告が必要ですが、給与所得者の場合、税務署から交付された申告書を提出すれば、年末調整で控除を受けられます。
対象者
対象者は、住宅借入金等特別控除を受けて2年目以降の給与所得者です。年末調整を受けることが前提となります。
提出のタイミング
申告書は年末調整のタイミングで提出します。
令和8年分での注意点
令和6年1月1日から、従来の証明書方式に加え、新たに調書方式が始まりました。次のような違いがあります。
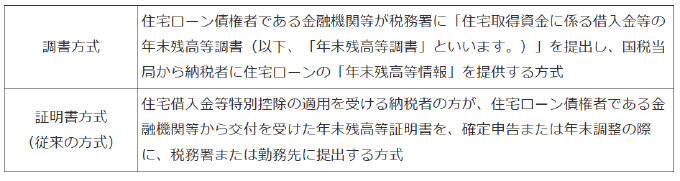
参照:No.1230 調書方式による住宅借入金等特別控除|国税庁
証明書方式は、住宅ローンの年末残高証明書が本人の手元に送られます。一方、調書方式は、住宅ローンの年末残高の情報が直接、金融機関から税務署に通知されるしくみです。そのため、調書方式だと、所得者本人はハガキを持っておらず、申告書に「控除見込額」「年末残高」が記載されることとなります。
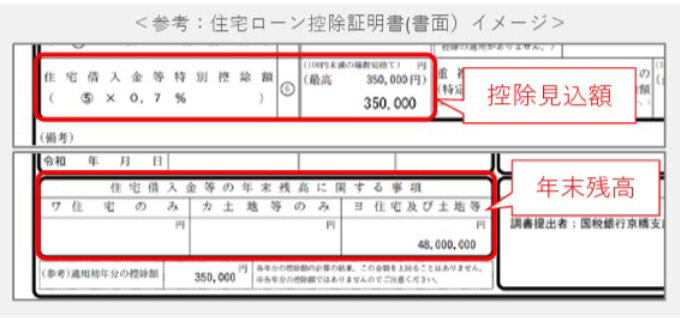
参照:(調書方式に対応した金融機関から借入れをされた方へ)年末調整のための住宅ローン控除証明書の交付時期について|国税庁
年末調整では令和7年から始まっていますが、徐々に調書方式の申告書も増えてくるかと思われます。念頭に置いておきたいものです。
おわりに
令和8年分の年末調整は、税制改正による変更点が非常に多いのが特徴です。早めに申告書を配布・回収し、何度も確認を行うことをおすすめいたします。


マイナビ転職 税理士を利用して
転職された方の声
-
 進路について適切なアドバイスをしてもらえました!自分の進路について明確な答えが出せていなかったものの、どの業種に進んだら良いかなど適切にアドバイスをしてもらえました。どういったキャリアを積んでいけばより市場価値を高められるのか、候補の会社がどう違うのかを具体的に説明していただけました。(30代/税理士)
-
求人の提案力と面接のフィードバックが良かった!タイムリーな求人の紹介とフィードバックの提供が良かったです。面接前の情報提供では、自分のアピールしたい強みが、面接先企業のどこに符号しており、今後の展開をどう捉えているかの思考の整理をする際に役立ち、安心して面接を迎えることが出来ました。(30代/税理士)
マイナビ転職 税理士とは?
マイナビ転職 税理士は税理士として働く「あなたの可能性」を広げるサポートをいたします。
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す

税理士業界専門転職エージェント
担当キャリアアドバイザーが
相談~内定後までご支援いたします。
マイナビ転職 税理士公式アカウント
人気コンテンツ
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す
税理士業界専門転職エージェント
担当キャリアアドバイザーが
相談~内定後までご支援いたします。
