
【令和9年から】青色申告特別控除75万円の条件とは?選択のポイントも解説
青色申告特別控除は、これまで最大の控除額が65万円でした。しかし令和8年度税制改正より、控除額の上限は75万円になりました。
75万円の控除を受けるためには、期限内のe-Tax申告だけでなく、高度なデジタル化要件をクリアしなくてはなりません。今回は、令和9年から導入される青色申告特別控除75万円の概要と、求められる2つのデジタル化要件、そして事業者がこの制度を選択すべきかどうかのポイントを解説します。
鈴木 まゆ子
税理士・税務ライター
2000年中央大学法学部法律学科卒業。㈱ドン・キホーテ、会計事務所勤務を経て、2012年税理士登録。税金の正しい知識を広めるべく、WEBを中心に多数の記事執筆・税務監修を行う。分かりやすい解説に定評がある。共著「海外資産の税金のキホン」(税務経理協会、信成国際税理士法人・著)。
目次
青色申告特別控除75万円の概要
最初に、「青色申告特別控除75万円」に代表される令和8年度税制改正の内容を確認しましょう。
旧来の「65万円・55万円・10万円控除」が「75万円・65万円・10万円控除」に
青色申告特別控除の制度変更は、次の図の通りです。
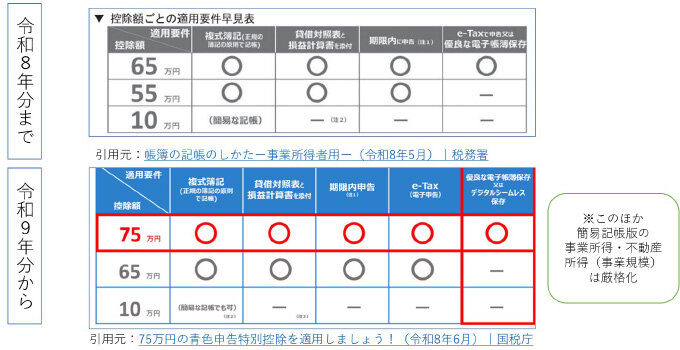
参照:
上段「帳簿の記帳のしかたー事業所得者用ー(令和8年5月)|税務署」
下段「75万円の青色申告特別控除を適用しましょう!(令和8年6月)|国税庁」
これまでは「正規の簿記の原則」つまり複式簿記で記帳し、かつe-Taxによる電子申告を期限内に行うと65万円の控除を受けられていました。仮に紙申告であっても優良な電子帳簿保存をしていれば65万円控除が受けられたのです。e-Taxでの申告や優良な電子帳簿保存が無理でも複式簿記での記帳をし、かつ期限内申告を紙で行えば55万円でした。簡易簿記だったり、期限後申告であったとしても最低10万円は控除できていたのです。
これが令和8年度税制改正により見直され、次のようになりました。いずれも令和9年分以後の所得税から適用されます。
- 複式簿記で記帳をし、e-Taxで期限内申告を行い、かつ「デジタルシームレス保存」か「優良な電子帳簿保存」をしている:75万円控除
- 複式簿記で記帳をし、e-Taxで期限内申告をしたが「デジタルシームレス保存」も「優良な電子帳簿保存」もしていない:65万円控除
- 上記のいずれにも該当しない(ただし前々年の事業所得または事業的規模の不動産所得の収入金額が1000万円を超え、かつ簡易簿記をしているケースを除く):10万円控除
- 前々年の事業所得または不動産所得の収入金額が1000万円を超え、かつ簡易簿記をしている:控除なし(不動産所得は事業的規模であることが前提。現金主義の特例がある場合を除く)
紙申告は期限内でも10万円控除
令和8年分までは、複式簿記で記帳して期限内に申告すれば、優良な電子帳簿保存のない紙申告であっても55万円の控除は受けることができます。しかし令和9年分以降、複式簿記であっても期限内申告であってもe-Taxでの申告でなく、紙申告ならば10万円控除となります。
75万円控除はデジタル化要件が必要
75万円控除を受けるための要件は次のようになります。
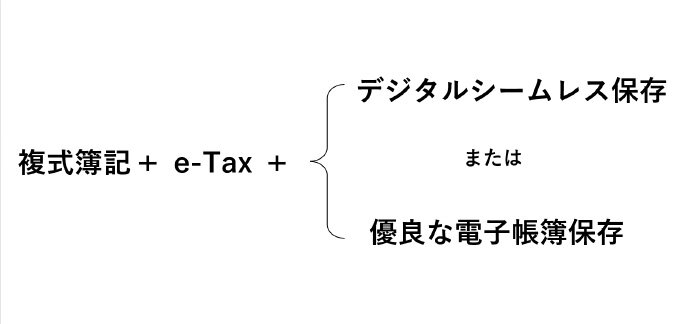
デジタルシームレス保存も優良な電子帳簿保存も、いずれも電子帳簿保存法に定められた保存方法です。具体的に整えるべき要件は、次項以降でお伝えします。
デジタル化要件①デジタルシームレス保存
75万円控除の要件の1つは、デジタルシームレス保存です。
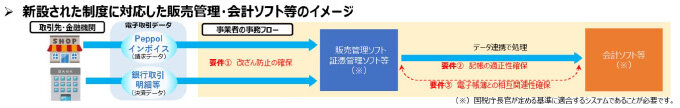
参照:請求書等を帳簿に⾃動連携する仕組みに対応した制度が新設されました|国税庁
銀行API連携などで「取引→仕訳」がシームレスであることが必要
デジタルシームレス保存の要件を満たすためには、特定電子計算機処理システムを使用して電子取引の取引情報の授受及び特定電磁的記録の保存を行う必要があります。具体的には、クラウド会計ソフト等がデジタルインボイス(Peppol)か銀行取引データと連携していて、データの受領から仕訳・記帳まで分断されることなくシームレスで行われていなければなりません。手作業によるインポートなどが介在せず、改ざんなどが起きにくい信頼性の高いデータ処理環境が求められます。
システムについては、次の要件を満たしていることが求められます。
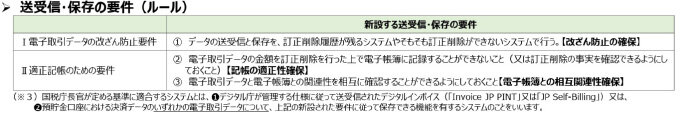
参照:請求書等を帳簿に⾃動連携する仕組みに対応した制度が新設されました|国税庁
1月1日から会計ソフトで記帳していることが前提
デジタルシームレス保存の適用を受けるには、その年において、対象となるシステムを使用して記帳を行っていることが必要です。期の途中からシステムを導入した場合は、その導入日以降の取引のみが後述する「重加算税10%の加重ナシ」の対象となります。
対象取引部分は重加算税の加重10%がナシに
税務調査で仮装・隠蔽だと認定されると、電子データに関連するものは重加算税が10%加重されます。しかし、デジタルシームレス保存の要件を満たして保存されている対象取引データについては、この10%加重措置の対象から外されます。なお、銀行口座等との連携は、システム上可能なものはすべて連携することが必要です。
届出が必要
デジタルシームレス保存(重加算税の加重措置の除外措置)の適用を受けるなら、所轄税務署長に対して以下の届出書を提出する必要があります。
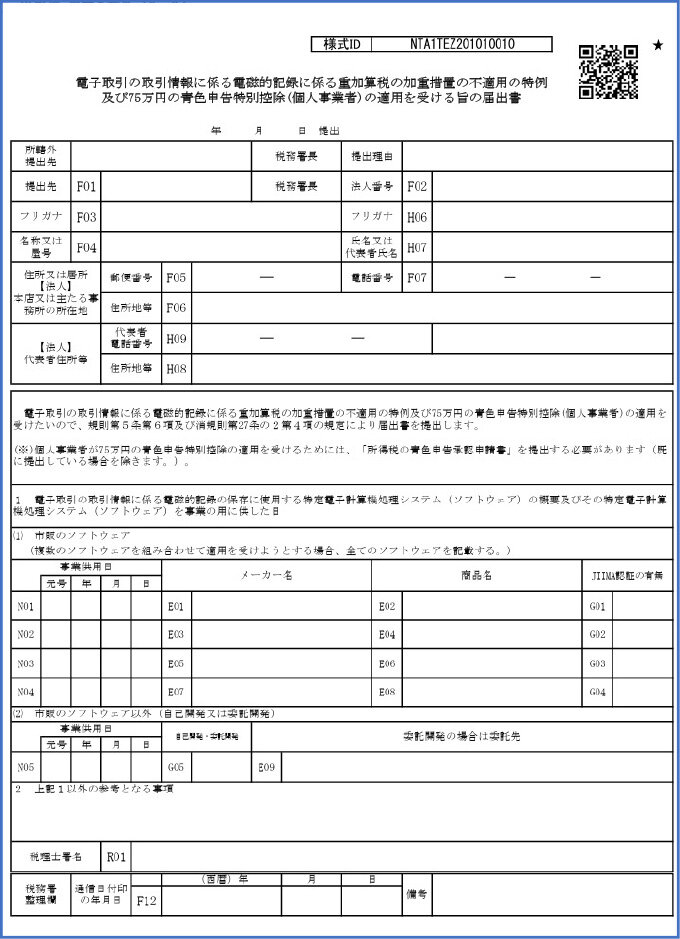
参照:電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書|国税庁
提出期限は、適用を受けたい年の確定申告期限です。
デジタル化要件②優良な電子帳簿保存
75万円控除で登場した要件のもう1つは、優良な電子帳簿保存です。
65万円控除の「優良な電子帳簿保存」と同じ
優良な電子帳簿保存は、現行の65万円控除の要件としても定められています。つまり、紙申告をしていても優良な電子帳簿保存をしているなら65万円控除を受けられるのです。言い換えると、現存の優良な電子帳簿の要件をそのまま75万円控除の要件としてスライドさせた、と言えます。
優良な電子帳簿保存は2パターン
75万円控除の要件を考えた場合、優良な電子帳簿保存を実践するには、次の2パターンがあります。
- 総勘定元帳と仕訳帳のみを優良な電子帳簿保存とする...75万円控除のみ受けられる
- 総勘定元帳と仕訳帳だけでなく補助簿も含めて帳簿をすべて優良な電子帳簿保存とする...75万円控除と過少申告加算税の5%軽減を受けられる
優良な電子帳簿保存には3つの要件がある
優良な電子帳簿保存には、一般の電子帳簿保存の要件である「システムの説明書やモニター等の備え付け」以外に、次の3要件を満たしている必要があります。
- 訂正・削除・追加等の履歴が残ること
- 帳簿間で相互関連性があること
- 取引等の⽇付・⾦額・相⼿⽅に関する検索機能があること
実務上は、以下のいずれかのシステムを使うこととなります。
- 電磁的記録の記録事項について訂正又は削除を行うことができないシステム
- 訂正又は削除を行った場合に、訂正前・削除前の内容及び訂正・削除の内容が自動的に記録され、事後に確認できるシステム(反対仕訳による方法も含む)
記帳はおおむね2か月ごとに行う
優良な電子帳簿保存は、おおむね2か月ごとに記帳を行うことが求められます。年1回しか記帳しないという個人事業主や不動産オーナーにはハードルが高いかもしれません。なお本来、記帳は紙か電子かに関係なく順次行うべきものです。
このほか「次年度繰越したらすぐに『優良な電子帳簿保存』設定を行う」ことも必要です。多くの会計ソフトは繰り越した後、一仕訳でも入れてしまうと優良な電子帳簿保存ができなくなる設計となっています。
届出が必要
優良な電子帳簿保存も届出が必要です。こちらは2種類あります。いずれも提出期限は適用を受けたい年の確定申告期限です。
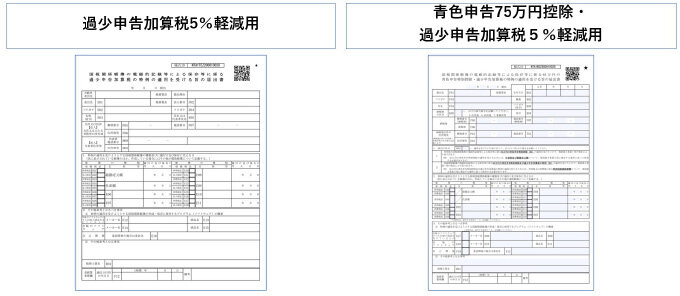
参照:
左側「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書|国税庁」
右側「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書|国税庁」※令和9年分から「65万円」から「75万円」となります
左側の届出書は、個人も法人も利用できるものとなります。右側の届出書は個人のみが利用できます。
右側の用紙だと、個人事業主は「青色申告特別控除75万円のみを受ける(総勘定元帳と仕訳帳のみを優良な電子帳簿保存にする)」「青色申告特別控除75万円と過少申告加算税5%軽減の両方を受ける(すべての帳簿を優良な電子帳簿保存とする)」のいずれかを届出書の中で選択することとなります。
青色申告特別控除75万円を受けるかどうかの選択ポイント
悩むのが「顧問先に75万円控除を勧めるかどうか」です。次の点を参考にしていただければ幸いです。
過去から現在の記帳状態を見る
「青色申告特別控除の75万円を狙うべきか、65万円や10万円の控除にするべきか」は、事業者の事業の経緯と現状次第です。そのため、あらためて顧問先の状況を棚卸する必要があります。
すでにクラウド会計を完全に使いこなし、銀行口座等とのデータ連携が日常化している事業者であれば、シームレス保存による75万円控除は難しくありません。また、定期的に会計ソフトで記帳ができるところも優良な電子帳簿保存で75万円控除を適用できる可能性があります。
無理をしない
逆に「確定申告時期しか記帳しない」「なかなか領収書や請求書などの証憑を送ってこない」といったところは、e-Taxによる65万円控除でとどめておくのが無難かもしれません。なぜなら人間の習慣は、よほどのことがない限り、劇的に変わることはないからです。むしろ定期的な記帳を行うことについてサポートした方がよいかもしれません。
「e-Taxで期限内申告できるか」から検討するのもアリ
ただ、すでにお伝えした通り、紙申告だと10万円控除に激減してしまうところもあるはずです。まずはe-Tax申告をできるようにし、慣れてきたら75万円控除を検討するというのが無難だと思われます。


マイナビ転職 税理士を利用して
転職された方の声
-
 進路について適切なアドバイスをしてもらえました!自分の進路について明確な答えが出せていなかったものの、どの業種に進んだら良いかなど適切にアドバイスをしてもらえました。どういったキャリアを積んでいけばより市場価値を高められるのか、候補の会社がどう違うのかを具体的に説明していただけました。(30代/税理士)
-
求人の提案力と面接のフィードバックが良かった!タイムリーな求人の紹介とフィードバックの提供が良かったです。面接前の情報提供では、自分のアピールしたい強みが、面接先企業のどこに符号しており、今後の展開をどう捉えているかの思考の整理をする際に役立ち、安心して面接を迎えることが出来ました。(30代/税理士)
マイナビ転職 税理士とは?
マイナビ転職 税理士は税理士として働く「あなたの可能性」を広げるサポートをいたします。
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す

税理士業界専門転職エージェント
担当キャリアアドバイザーが
相談~内定後までご支援いたします。
マイナビ転職 税理士公式アカウント
人気コンテンツ
特集コンテンツ
- 税理士の転職Q&A
- 税理士の方の疑問や悩み、不安を解消します。
-
【20代】税理士科目合格者
【30代】税理士科目合格者
【20代】税理士
【30代】税理士
税理士業界全般
- 税理士の転職事例
- マイナビ転職 税理士の転職成功者の方々の事例をご紹介します。
-
一般事業会社
会計事務所・税理士法人
コンサルティングファーム
税理士・科目合格者の転職成功事例
税理士・科目合格者が転職で失敗する4つの原因
- 税理士の志望動機・面接対策
- 面接のマナーを押さえ、あなたの強みを引き出す面接対策方法をご紹介
-
会計事務所
税理士法人
コンサルティングファーム
- はじめての転職
- 転職への不安を抱えた方々に向けて転職のサポートを行なっています。
- 税理士の転職時期
- 転職活動の時期や準備時期、スケジュールなどをお伝えします。
- 履歴書、職務経歴書の書き方
- 人事担当者から見て魅力的な職務経歴書を書く方法をご説明します。
カテゴリから記事を探す
税理士業界専門転職エージェント
担当キャリアアドバイザーが
相談~内定後までご支援いたします。
